DE AFREKENING
Hoewel ik berust in het verlies
van een pensioenregeling, wordt het toch weer racen
rond de keukentafel. De vloertegels raken
uitgesleten. Hoe zal ik mijn ongenoegen duidelijk
maken.
Ik maal, ik zoem, ik denk, ik pieker. Hoe zal ik dit
aanpakken.
Twee dagen later heb ik een brief klaar. Een brief waarin ik, vind ik later, als een klagende hulpeloze slachtofferachtige gedupeerde overkom. Ik klaag, ik vraag, ik stel voor, ik doe verontwaardigd en ontevreden, maar het initiatief blijft aan meneer B. Ik vraag aan het eind van de brief weliswaar of hij zich niet schaamt, dat hij bij een dergelijke organisatie zijn geld moet verdienen. Maar dat zal hem een zorg zijn, met een goeie bonus in de kontzak heb je niet zo gauw last van schaamte. Hij laat mevrouw meester W de brief beantwoorden, doctorandus P de afrekening maken en gaat over tot de orde van de dag. Zo daar zijn we ook weer mooi vanaf, van zo’n zeurpiet, die onze bedoelingen niet snapt.
Ik verzend de brief, maar ben niet tevreden.
De hele nacht lig ik wakker, ik
draai in machteloze woede van links naar rechts, hoe
zal ik nu een oplossing vinden voor mijn pensioen,
de slaap wil niet komen, het zeurt in mijn hoofd. Ik
besluit: Dit ga ik anders aanpakken. Gewoon zeggen
wat ik er van vind, wat er ook van komt. Ik laat me
niet piepelen. Om half 6 sta ik op. Op volle
snelheid tuf ik rond de keukentafel. Ik maal, ik
zoem, ik denk, ik pieker. Maar nu komt er wat bij.
Ik sla aan het rekenen. Met Excel kun je mooie
staatjes en snel en eenvoudig berekeningen maken.
Ik zie hoe ze vroeger aan die 362 duizend gulden
zijn gekomen. Met genoemd historisch rendement pure
misleiding.
Ik ontdek bijna op de euro nauwkeurig hoe mijn
afkoopwaarde tot stand is gekomen.
Ik bereken wat ik, overeenkomstig het contract, nu
als afkoopwaarde zou moeten ontvangen.
En ik reken uit hoeveel de waarde zou zijn geweest
bij 10%, of bij 9%.
Schiet allemaal niets op, maar ik krijg wel een idee
hoeveel er bij Aegon blijft hangen.
Even tussendoor:
HET HISTORISCH RENDEMENT – EEN LEUGEN.
In de folder van 1993, waarmee ik ben misleid tot het aangaan van de overeenkomst met Spaarbeleg, zijn volgens deskundigen te hoge historische rendementen vermeld. Het historisch rendement wordt daar bepaald door het gemiddelde te nemen van de rendementspercentages van een aantal jaren. Men komt op een gemiddeld rendement, door de jaarlijkse rendementen van de afgelopen 15 jaar bij elkaar op te tellen en dan deze vervolgens te delen door 15.
Bij de Aegon methode kom je altijd uit op een hoger rendement, een te hoog rendement. Vooral als de periode lang genoeg is en er voldoende negatieve periodes in zitten. Dat is bij Aegon goed voor elkaar. De periode is 15 jaar lang. De beurs fluctueert gelukkig van hoog naar laag, dus zijn er voldoende negatieve cijfers.
Ingewikkeld hè, voor ons,
eenvoudig klootjesvolk Het is namelijk zo, de
negatieve percentages zijn verhoudingsgewijs altijd
lager dan de positieve percentages, omdat ze
verhoudingsgewijs van hogere bedragen genomen
worden.
Hè, hè, dat is nog moeilijker.
Met een staatje zal ik het duidelijk maken.
|
Jaar |
saldo belegging einde jaar |
resultaat |
Percentage |
|
Beginsaldo |
100 |
|
|
|
1 |
150 |
.+ 50 |
+50% |
|
2 |
100 |
.- 50 |
-33% |
|
3 |
150 |
.+ 50 |
+50% |
|
4 |
100 |
.- 50 |
-33% |
|
|
|
|
|
|
|
|
|
.+ 34% |
Dit staatje geeft een periode van 4 jaar. Je kunt er 15 of 20 jaar van maken met dezelfde cijfers, dat geeft dan dezelfde uitkomst. Hoewel er tussentijdse veranderingen zijn geweest, ben ik in de 4 jaar van deze belegging niets opgeschoten. Ik had bij het begin 100 euro en na 4 jaar heb ik nog steeds 100 euro.
Tussentijds hadden we wel
stijgingen en dalingen. Dan win je eens 50 euro, dan
verlies je weer 50 euro.In de laatste kolom staat
het percentage winst of verlies. Genomen van het
beginsaldo. Doet Aegon ook, kijk maar in de brief
van mevrouw meester W van 2004. De winst is nul,
maar wat is het geval: … het historisch rendement is
gedurende deze periode maar liefst + 8,5%. ( 34
delen door 4)
Dit is de Aegon methode. Niets
verdient en toch een historisch rendement van 8,5%
Toveren of niet ? Dat is nog eens een mooie manier
van misleiden.
VERVOLG VAN DE AFREKENING
Ten gevolge van al dat
rondtuffend zoemen, piekeren, denken, malen en
rekenen, zend ik drie dagen na de eerste
slachtofferachtige brief een tweede brief. 5
bijlagen; certificaat, voorwaarden,
berekeningsstaatjes. Agressief en provocerend, drie
kantjes lang, vol met “ik voel opgelicht”. Ik
schrijf alle frustratie van me af.
Ik weet, ik bereik er niets mee, maar ik kan ’t maar
gezegd hebben. Het lucht op.
Zelf heb ik een berekening
gemaakt van de vaststelling van mijn eindresultaat
door Aegon.
Dit komt voort uit de tabel .
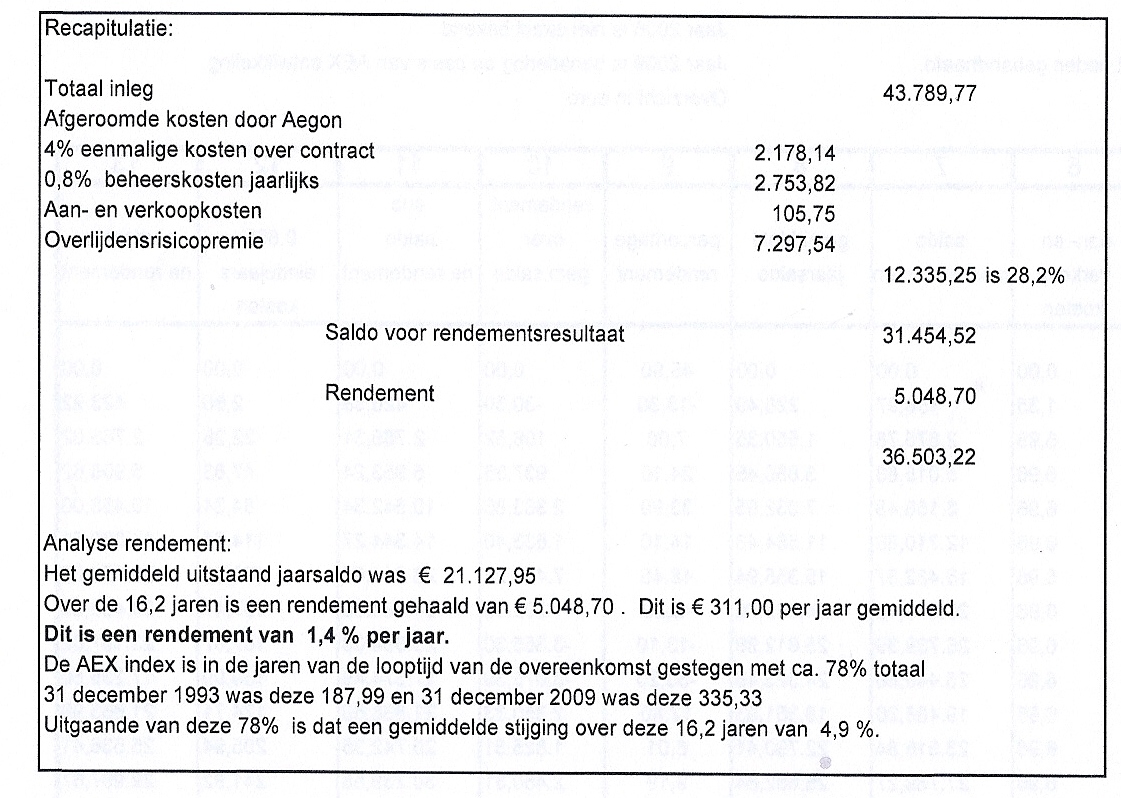
Het is een eigen berekening van
het eindresultaat, zoals deze door Aegon op basis
van de door haar bepaalde gegevens is vastgesteld.
Deze eigen berekening is naar mijn mening een
tamelijk nauwkeurige benadering. Ik kan natuurlijk
niet in hun administratie kijken, maar kan slechts
uitgaan van de in de overeenkomst en latere
mededelingen genoemde kosten en rendementen. Mijn
berekening van de afkoopwaarde wijkt slechts zeer
gering af van het door meneer directeur B. genoemd
eindresultaat.
Dat is € 36.470,26.
Met de inhoudingen in kolom 4 (de 4% eenmalige kosten), kolom 6 (de aan- en verkoopkosten) en kolom 12 (de 0,8% beheerkosten) kan ik het eens zijn. Die zijn bij overeenkomst vastgelegd. Met de inhouding in kolom 5 (15,3% overlijdensrisicopremie) ben ik het niet eens. Bij de in kolom 9 genoemde percentages van het jaarlijks rendement zet ik mijn vraagtekens. Zie daarvoor het hoofdstuk “Is de participatie koerswaarde wel correct ?”
Het resultaat op beleggingen
door Aegon is afgerond 1%.
Was ik gisteren nou maar het hoekje omgegaan, dan
had ik meneer directeur B mooi een poot uitgedraaid.
Had ik nu de inleg, plus 4% rente over rente
gekregen. Da’s geen kattepis. Helaas, ik moet het
met 1% doen. En dan niet eens 1% over de inleg, maar
over het bedrag na inhouding van alle kosten. Vanuit
de inleg gerekend is het resultaat negatief. Ik
krijg acht duizend euro minder terug dan ik heb
ingelegd. Als ik de rente die ik over het voorschot
moest betalen meetel (uiteindelijk is dat gewoon
mijn eigen geld, dat ik wat eerder kreeg
overgemaakt) leg ik zelfs veertienduizend euro bij.
Ik krijg geen overlevingswinst en geen
rendementsuitkering, want ik geef bij deze vóór
afloop van de overeenkomst te kennen, dat ik het
niet meer zie zitten bij die club. Van een bekende
verneem ik overigens dat de overlevingswinst, die ik
zou kunnen krijgen, eigenlijk een te verwaarlozen
bedrag is. En de rendementsuitkering zal straks zeer
zeker wegvallen als de premie
overlijdensrisicodekking van de rechter naar beneden
moet.